Đăng ngày ·Đăng Dương
Chuẩn bị trước khủng hoảng kinh tế không chỉ là gửi tiết kiệm rồi ngồi chờ qua bão. Một buổi chia sẻ về đúng chủ đề này nêu ra tám việc nên làm trước — quỹ tiền mặt, tâm lý, tài sản, đòn bẩy, học tập, sức khỏe — nhưng tự xếp một điều thứ chín lên trên cả tám điều đó: mối quan hệ. Với người làm môi giới bất động sản, đó cũng là thứ quyết định ai còn khách khi thị trường khó.
Chuẩn bị trước khủng hoảng kinh tế thì môi giới bất động sản cần quỹ tiền mặt nào?
Cần đúng một nguyên tắc trước tiên: có một khoản tiền mặt hoặc tài sản thanh khoản tốt, đủ cho mọi chi tiêu cố định trong một năm, để khi cần là bán được ngay lấy tiền chi dùng, không phải chờ. Khoản này không phải chuyện giàu nghèo — người thu nhập cao vẫn cần nó, chỉ khác ở quy mô. Cách tính khoản sống một năm cho riêng cá nhân, trang này đã có một bài kỹ hơn ở quỹ dự phòng trước khi đầu tư bất động sản, nên ở đây không lặp lại cách tính, chỉ nói phần còn thiếu.
Phần còn thiếu đó là: nếu bạn không chỉ đi làm một mình mà còn có kinh doanh riêng — một văn phòng, một cửa hàng, vài nhân sự — thì cần thêm một khoản thứ hai, tách riêng khỏi khoản sống của gia đình. Khoản đó phải đủ trả các chi phí cố định của việc kinh doanh trong một năm: tiền thuê mặt bằng, lương nhân viên, bất kể tháng đó có giao dịch hay không.
| Khoản | Quỹ cá nhân | Quỹ kinh doanh |
|---|---|---|
| Gồm những gì | Ăn uống, ở, học phí con, thuốc men, tiền thuê nhà nếu có | Thuê mặt bằng hoặc văn phòng, lương trả cho nhân viên |
| Ví dụ một tháng (theo buổi chia sẻ) | 30 triệu đồng | 30 triệu đồng |
| Ví dụ một năm | 360 triệu đồng | 360 triệu đồng |
| Ai cần chuẩn bị khoản này | Mọi người, bất kể làm nghề gì | Chỉ người có kinh doanh riêng hoặc đội nhóm |
Cộng hai khoản ví dụ trên lại ra khoảng 720 triệu đồng — không phải một mức chuẩn bắt buộc, chỉ là ví dụ để thấy cách tính. Tiền này nên nằm ở dạng thanh khoản tốt: tiền mặt, ngoại tệ, vàng, tiền gửi — không nên là bất động sản, vì bất động sản không bán được ngay trong vài ngày khi cần tiền gấp.
Mức một năm này rộng hơn khung phổ biến ở nhiều nơi khác. Theo một ấn phẩm giáo dục tài chính của Cục Dự trữ Liên bang Mỹ tại St. Louis, giới chuyên gia thường khuyên để riêng ba đến sáu tháng chi tiêu thiết yếu cho quỹ dự phòng — nguyên văn “experts often recommend people save 3-6 months of essential expenses”. Khung một năm mà buổi chia sẻ này đưa ra cao hơn đáng kể, có thể vì nhắm đúng vào đặc điểm thu nhập theo thương vụ của nghề môi giới: tháng có giao dịch, tháng không, khó áp đúng khung soạn cho người có lương cố định mỗi tháng.
Vì sao cần giữ tâm lý vững và tự phân tích tài sản trước khi thấy người khác bán tháo?
Vì có tiền mà không có tâm lý vững thì vẫn phản ứng sai lúc. Tâm lý vững ở đây không phải chuyện lạc quan suông, mà là một cách nghĩ cụ thể: dù khó khăn có xảy ra, luôn có người tìm được cơ hội trong đó — những lần nền kinh tế khó khăn trước đây đều có người giàu lên từ đó. Nghĩ mình sẽ là một trong số đó, thay vì nghĩ mình sẽ thua, đổi hẳn cách bạn hành động trong giai đoạn khó.
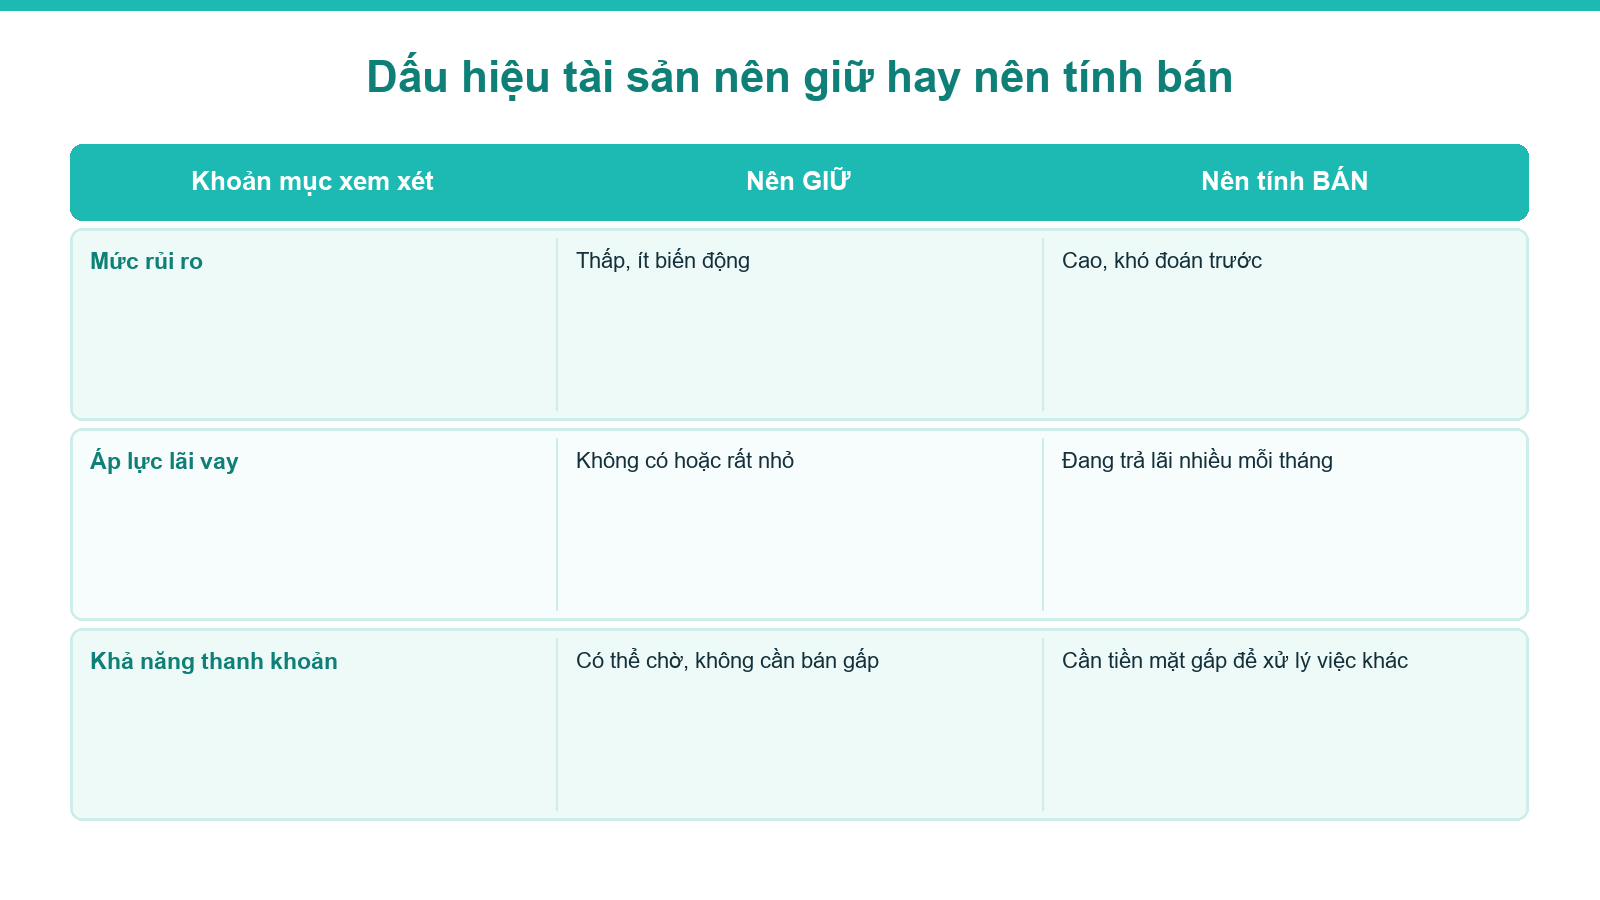
Từ tâm lý vững mới sang được bước tiếp theo: tự phân tích tài sản mình đang có. Cách làm cụ thể là ngồi viết ra toàn bộ tài sản, bất động sản đang nắm, rồi phân loại — cái nào giữ lại, cái nào tính bán. Tiêu chí phân loại không phức tạp: tài sản nào rủi ro cao hoặc đang gánh khoản lãi nặng mỗi tháng thì nghiêng về bán, để hạ áp lực tài chính; còn lại thì giữ.
Bài tập này giải quyết đúng một việc mà tâm lý chưa vững không giải quyết được: tránh phản ứng theo đám đông. Thấy người khác rao bán tháo tài sản, phần lớn người chưa chuẩn bị sẽ theo chân bán luôn — mà không biết rằng người bán kia có khi đang bán vì chính họ gồng lãi không nổi, chứ không phải vì tài sản đó xấu. Một bản phân tích tài sản của riêng mình, viết ra rõ ràng từ trước, là thứ giúp bạn không cuốn theo quyết định của người khác. Đọc tâm lý thị trường theo một chu kỳ dài hơn — khi nào hưng phấn, khi nào hoảng loạn — trang này đã có một bài riêng ở tâm lý nhà đầu tư bất động sản theo chu kỳ giá; bài này chỉ dừng ở phần việc của riêng bạn, không nói lại phần đọc thị trường.
Đòn bẩy tài chính và tiền mặt nên xử lý thế nào khi dòng tiền bị siết?
Xử lý theo đúng một con số: dòng tiền hàng tháng còn dương hay đã âm. Nếu thu về 100 triệu một tháng mà chỉ mất vài chục triệu để trả lãi, dòng tiền vẫn dương, chưa có gì phải vội. Nhưng nếu thu về chỉ 10 triệu mà phải trả lãi 20 triệu, dòng tiền đã âm — đây là lúc cần giảm đòn bẩy tài chính, có thể bằng cách bán bớt một phần tài sản. Phần lớn trường hợp bán lúc này là cắt lãi, chưa phải cắt lỗ, dù đôi khi vẫn phải chấp nhận cắt lỗ để hạ bớt gánh nặng trên vai. Đòn bẩy nói ở đây là đòn bẩy tài chính — khoản vay và lãi phải trả cho bất động sản — khác với đòn bẩy trong việc xây kênh và làm marketing mà trang này đã có một bài riêng ở cách dùng đòn bẩy để môi giới không còn đốt tiền xây kênh, không liên quan tới khoản vay đang nói ở đây.
Phía ngược lại của việc giảm đòn bẩy là giữ tiền mặt — vì tiền mặt lúc này không chỉ để sống, mà còn để đón cơ hội. Nhiều người đã buộc phải bán tháo tài sản từ trước, và đang chờ thời điểm để mua lại những bất động sản vị trí tốt với giá hợp lý hơn. Ai có tiền mặt sẵn ở giai đoạn này có lợi thế hơn, nhưng tiền mặt thôi chưa đủ — còn cần năng lực đánh giá một cơ hội là thật hay chỉ nghe có vẻ rẻ.
Năng lực đó chỉ có qua rèn luyện, không có sẵn. Một ví dụ từ buổi chia sẻ: một người đi làm kỹ sư, các ngày trong tuần vẫn đi làm bình thường, nhưng thứ Bảy và Chủ nhật nào cũng cùng vợ đi xem đất — chưa mua, chỉ xem, ghi chú vị trí, thông số, giá, cách liên hệ. Xem đủ nhiều lần, tới khi gặp đúng mức giá phù hợp thì quyết định nhanh, vì đã nạp đủ hiểu biết từ trước, không cần đi xem thêm nữa. Ngược lại, mang tiền — của mình hoặc đi huy động từ người thân, bạn bè — ra mua chỉ vì thấy giá đang giảm mà không có năng lực đánh giá, là cách dễ mua sai nhất; và nếu tiền đó là tiền huy động từ người khác, rủi ro còn nặng hơn một mình gánh, vì lúc đó không chỉ có tiền của bạn mà còn có niềm tin của người đã đưa tiền.
Môi giới bất động sản có cần học thêm và giữ sức khỏe khi khó khăn đến không?
Cần, và không phải chỉ lúc khó khăn. Lý do nằm ở một hình ảnh khá rõ: khi thị trường đang đi lên, bạn có thể đứng ngoài, không quan tâm đầu tư, không quan tâm bất động sản hay chứng khoán, cũng không ai bắt bạn phải vào. Nhưng khi nền kinh tế khó khăn thật, bạn không còn được chọn đứng ngoài — vì các ngành đều nối với nhau như một bình thông nhau, lạm phát hay lãi suất tăng thì chi phí đầu vào, tiền lương, mọi khoản chi của bất kỳ ai làm kinh doanh gì cũng bị kéo theo. Không học thì chỉ còn cách ngơ ngác nhìn người khác xoay được còn mình không.
Học gì thì tùy chỗ đang yếu: bán hàng, marketing, quản lý, quản trị, kinh doanh, hay đơn giản là cách sống với người xung quanh. Công cụ học thì nhiều — internet, sách, một người mentor, hoặc chỉ cần nhìn quanh xem ai đang làm tốt hơn mình rồi học hỏi trực tiếp từ họ.
Cạnh việc học là sức khỏe — ăn uống, tập luyện, giữ một trạng thái cơ thể bền bỉ, dẻo dai. Nó cho hai lớp đề kháng cùng lúc: đề kháng vật lý để ít ốm vặt, và đề kháng tinh thần để khó bị quật ngã bởi khó khăn, dù khó khăn đó tới từ thị trường hay từ bất cứ đâu.
Thêm một việc nên làm song song: chú ý xu hướng kinh doanh và việc làm mới. Giai đoạn nhiều công ty khó khăn cũng chính là lúc một số xu hướng mới xuất hiện — xu hướng nào thì còn tùy thời điểm, không có công thức chung, cần tự lắng nghe và quan sát quanh mình để nhận ra. Với riêng thị trường bất động sản, trang này có cập nhật xu hướng theo từng giai đoạn ở thị trường bất động sản và xu hướng môi giới cần nắm, nên ở đây không lặp lại danh sách xu hướng, chỉ giữ lại nguyên tắc: khó khăn của người khác đôi khi lại là cánh cửa xu hướng mới cho người đang quan sát.
Vì sao mối quan hệ lại là điều quan trọng nhất môi giới cần giữ trước khủng hoảng kinh tế?
Vì theo đúng buổi chia sẻ, tám việc kể trên đều quan trọng, nhưng điều thứ chín được xếp lên trên tất cả: mối quan hệ. Lý do được đưa ra khá thẳng: gần như mọi thứ bạn đang có hôm nay đều xuất phát từ một mối quan hệ nào đó. Có một câu nói quen tai đúng với ý này — biết năm người thân cận nhất của một người là biết khá rõ người đó là ai.
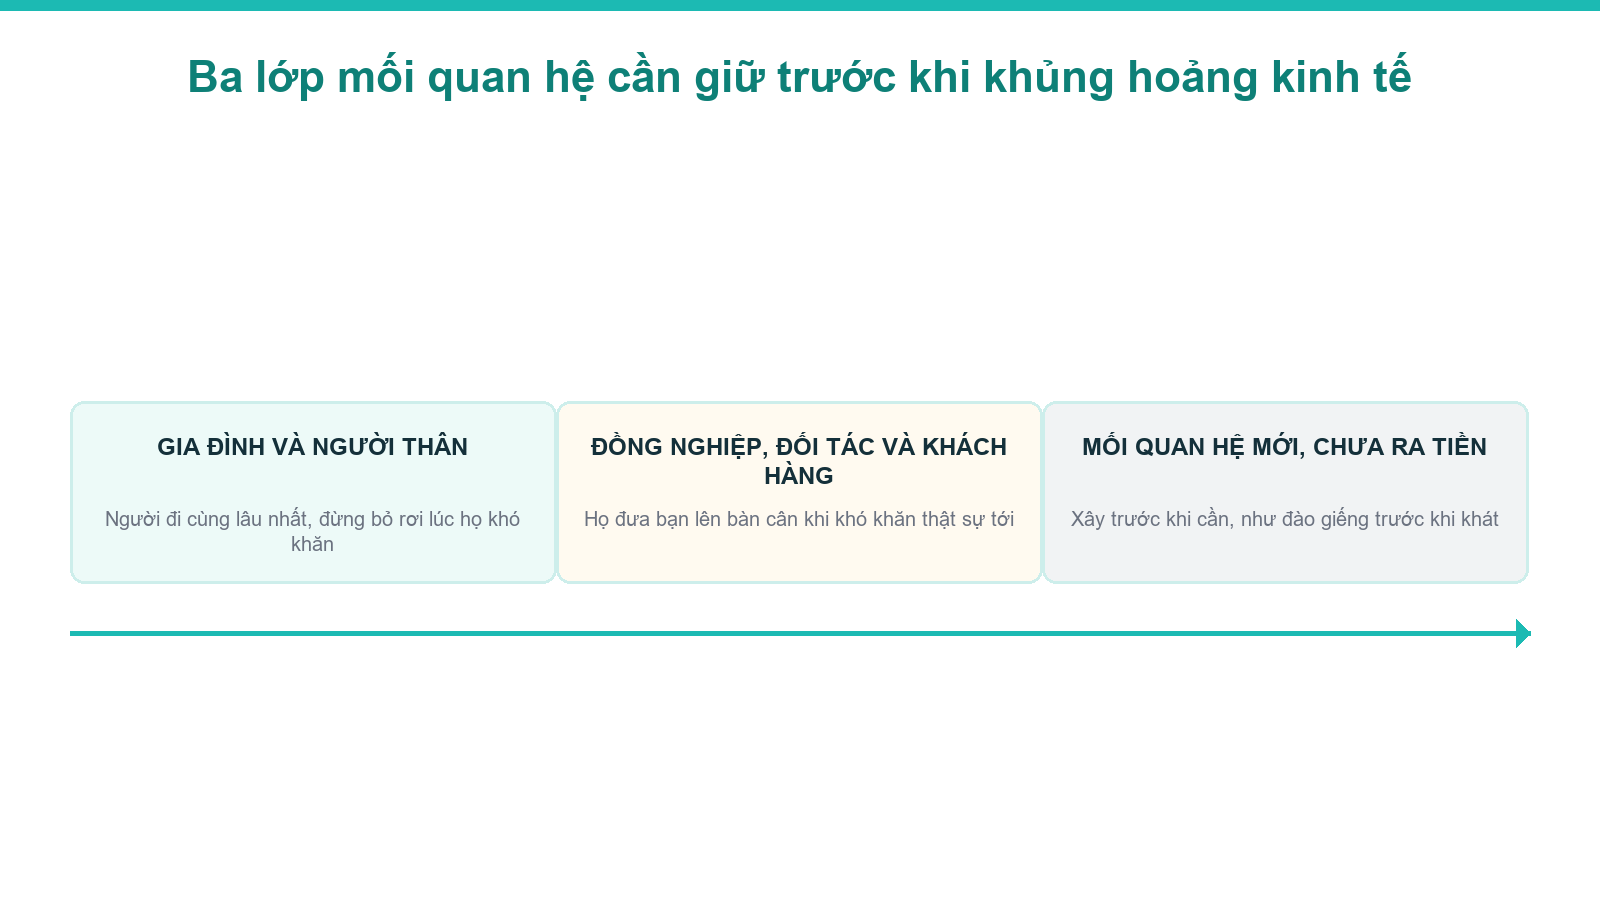
Mối quan hệ cần giữ chia làm ba lớp. Lớp gần nhất là gia đình và người thân — những người đi cùng bạn lâu nhất. Nếu trong nhà có người đang tự kinh doanh và đang gặp khó, đây là lúc bám sát, hỏi han, đừng bỏ rơi họ một mình với áp lực đó; chuyện tình cảm vợ chồng, cha mẹ con cái cũng cần được giữ gìn ngay từ lúc chưa khó khăn, vì mối quan hệ không vững sẵn thì khi khó khăn thật tới, nó kéo bạn xuống thêm chứ không đỡ được bạn.
Lớp thứ hai là đồng nghiệp, nhân viên, đối tác làm ăn và khách hàng. Với nhân viên và đồng nghiệp, cần gần gũi hơn, lắng nghe và chia sẻ nhiều hơn bình thường. Với đối tác, đừng mặc định hôm nay là đối tác thì mãi là đối tác — khi khó khăn thật, họ phải đặt bạn lên một bàn cân so với những lựa chọn khác, và mối quan hệ không đủ tốt là lý do dễ nhất để họ chọn người khác. Khách hàng cũng vậy: họ là người đang nuôi sống công việc của bạn, chăm sóc họ có thể ít nhưng phải thật — hướng chăm sóc khách hàng cũ cụ thể hơn, trang này đã có một bài riêng ở chăm sóc khách hàng cũ bất động sản.
Lớp thứ ba là mối quan hệ mới, chưa ra tiền ngay hôm nay. Buổi chia sẻ ví việc này với hình ảnh đào một cái giếng từ trước khi khát nước — xây mối quan hệ chất lượng ngay cả khi nó chưa mang lại gì, vì một ngày nào đó nó trả lại giá trị không lường trước được. Buổi chia sẻ kể một lần như vậy: nhờ mối quan hệ xây từ trước — bằng việc cho đi kiến thức miễn phí trên mạng xã hội — mà nhận được sự giúp đỡ từ một bác sĩ trưởng khoa đúng lúc gia đình gặp khó khăn. Chi tiết có thể khác nhau ở mỗi người, nhưng cơ chế thì giống nhau: cho đi trước, nhận lại sau, không theo đúng tỷ lệ hay đúng lúc mình tính.
Gia đình có cần đứng sau công việc trong giai đoạn khó khăn không?
Không, và đây đúng là chỗ dễ làm ngược. Nhiều người làm nghề mặc định rằng khó khăn kinh tế là lý do chính đáng để dồn hết thời gian cho công việc, gác gia đình lại sau. Nhưng theo đúng lớp quan hệ đầu tiên vừa nói, gia đình là hậu phương — hậu phương yếu đi đúng lúc cần nó nhất là thứ khiến khó khăn nhân đôi. Cách giữ cho cả hai việc không giẫm vào nhau khi làm môi giới, trang này đã bàn ở làm môi giới bất động sản mà vẫn có thời gian cho gia đình.
Một điều cuối cần nói thẳng: mối quan hệ xây trên tiền bạc, quà cáp thì cũng dễ mất vì tiền — người ta ở lại hay rời đi theo đúng thứ đã mua họ. Mối quan hệ giữ được qua một giai đoạn khó khăn là mối quan hệ dựa trên tình cảm thật và uy tín làm ăn tích lũy từ trước, không phải thứ mua được trong một lần. Với nghề môi giới, đó cũng chính là thứ quyết định ai còn khách để chốt, khi thị trường ấm trở lại.
Chuẩn bị một mình thì dễ bỏ ngang, chuẩn bị cùng một cộng đồng thì khó bỏ hơn
Vì quỹ tiền mặt, tâm lý vững hay mối quan hệ đều không phải việc làm một lần rồi xong — phải có người nhắc, có người soi lại cùng. Đây là nơi các môi giới, nhà đầu tư và chủ sàn cùng dựng lại cách vận hành công việc và cuộc sống của mình, để không phải một mình xoay khi khó khăn tới.
Câu hỏi thường gặp
Chuẩn bị trước khủng hoảng kinh tế nên bắt đầu từ việc nào trước?
Nên bắt đầu từ quỹ tiền mặt, vì nó là nền cho mọi việc còn lại — có quỹ rồi thì tâm lý mới dễ vững, mới đủ bình tĩnh để tự phân tích tài sản và tính chuyện đòn bẩy. Riêng mối quan hệ thì nên xây song song từ đầu, không phải đợi quỹ tiền mặt xong mới bắt đầu, vì mối quan hệ cần thời gian tích lũy lâu hơn một khoản tiền.
Vì sao chỉ có quỹ tiền mặt vẫn chưa đủ khi khủng hoảng kinh tế xảy ra?
Vì phản ứng theo đám đông vẫn có thể xảy ra nếu thiếu tâm lý vững và một bản phân tích tài sản của riêng mình. Có tiền mà hoảng thì vẫn dễ bán đúng lúc không nên bán, hoặc mua đúng lúc không nên mua — tiền chỉ là điều kiện cần, không phải điều kiện đủ.
Đòn bẩy tài chính bao nhiêu là nhiều đối với môi giới bất động sản?
Không có một mức chung cho mọi người, phải nhìn vào dòng tiền hàng tháng. Nếu khoản lãi phải trả còn thấp hơn nhiều so với thu nhập, dòng tiền vẫn dương và chưa có gì phải vội. Nếu khoản lãi đã vượt qua thu nhập, dòng tiền đã âm — đó là lúc cần tính giảm đòn bẩy ngay, kể cả phải bán bớt một phần tài sản để cắt lãi.
Có tiền mặt sẵn thì có nên mua ngay khi thấy bất động sản giảm giá không?
Không nên mua chỉ vì thấy giá đang giảm. Giá giảm không có nghĩa mọi sản phẩm đều đáng mua — cần có năng lực đánh giá vị trí, pháp lý và tiềm năng thật của từng sản phẩm, và năng lực đó chỉ có qua việc dành thời gian tìm hiểu nhiều sản phẩm từ trước, không phải quyết định được trong một buổi xem đất.
Mối quan hệ có thật sự quan trọng hơn tiền bạc khi khủng hoảng kinh tế xảy ra không?
Theo đúng buổi chia sẻ gốc thì có — tiền và tài sản chuẩn bị tốt giúp bạn trụ được qua giai đoạn khó, nhưng mối quan hệ mới là thứ mở ra lối đi khi những cách khác bị siết lại, vì phần lớn thứ bạn đang có đều xuất phát từ một mối quan hệ nào đó. Đây là chia sẻ kinh nghiệm từ một buổi nói chuyện, không phải một công thức đúng cho mọi hoàn cảnh.
Xây mối quan hệ bằng quà cáp hay mời ăn uống thường xuyên có bền không?
Theo buổi chia sẻ gốc thì không chắc — mối quan hệ dựng trên tiền bạc, vật chất thường cũng mất vì tiền, vì người ta ở lại hay rời đi theo đúng thứ đã mua họ. Mối quan hệ giữ được lâu hơn là mối quan hệ dựa trên tình cảm thật và uy tín làm ăn tích lũy theo thời gian, không phải thứ có được trong một lần gặp.
Bài viết liên quan
- Quỹ dự phòng trước khi đầu tư bất động sản cần bao nhiêu
- Tâm lý nhà đầu tư bất động sản đi qua một chu kỳ giá
- Cách dùng đòn bẩy để môi giới bất động sản không còn đốt tiền xây kênh
- Chăm sóc khách hàng cũ bất động sản bằng nội dung và Zalo
- Làm môi giới bất động sản mà vẫn có thời gian cho gia đình
- Thị trường bất động sản và xu hướng môi giới cần nắm
- Đầu tư bất động sản thổ cư đi qua những con sóng nào
- Cách đặt mục tiêu tài chính khả thi cho môi giới bất động sản
Xem video đầy đủ
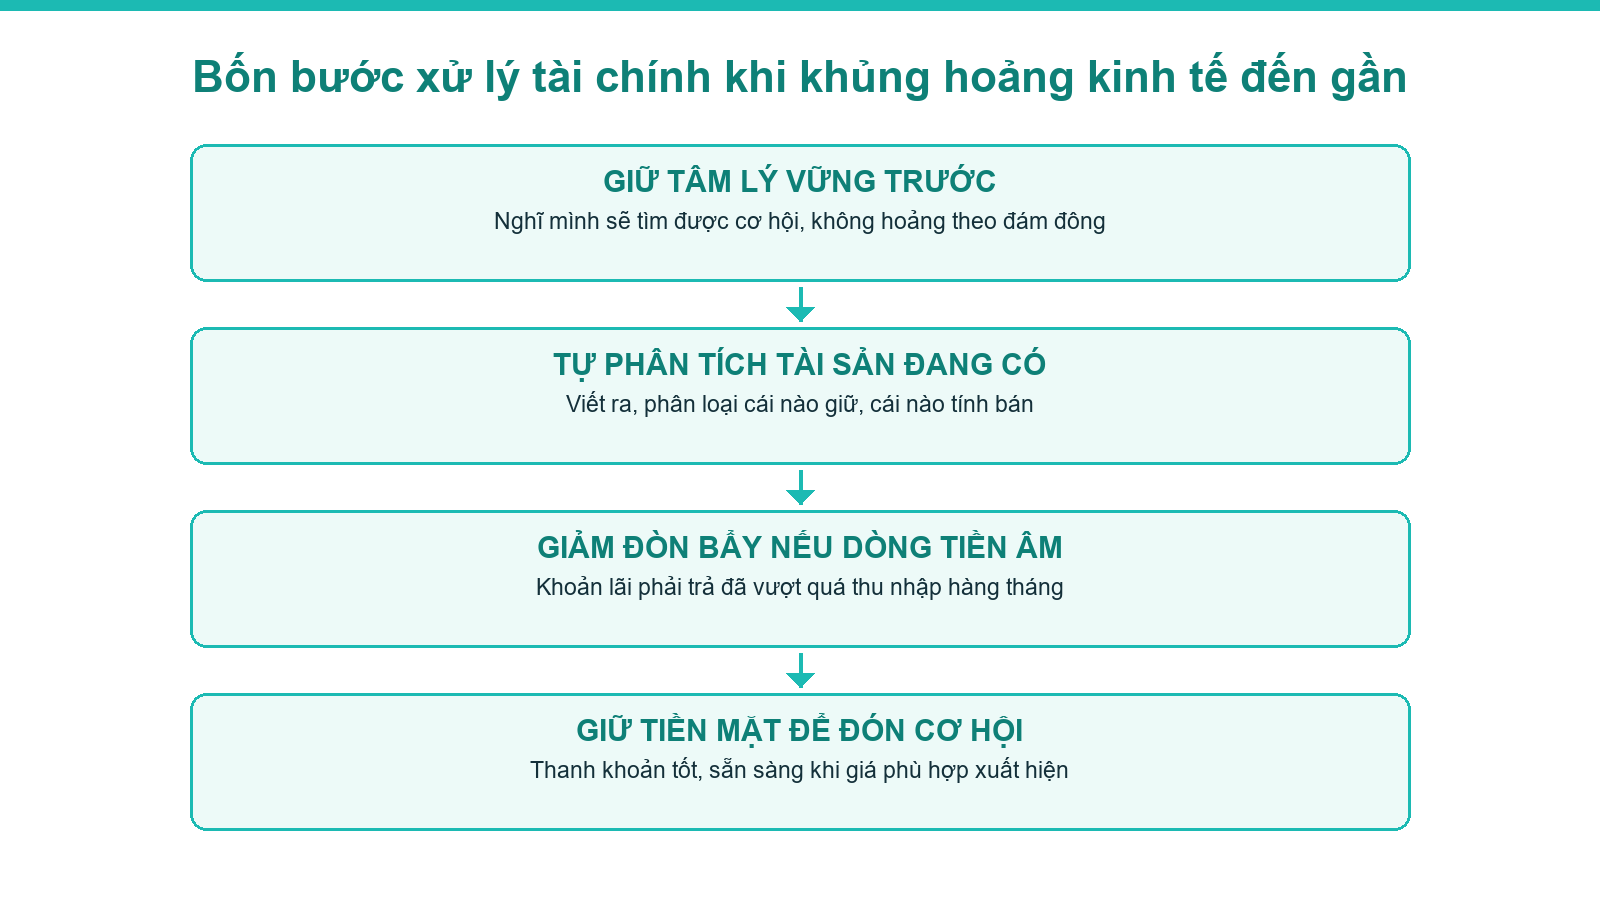
Buổi gốc là một phiên phát trực tiếp dài 41 phút 13 giây, đăng ngày 15 tháng 11 năm 2022. Phần lõi của buổi gồm chín điều nên làm trước khi khủng hoảng kinh tế xảy ra: tích lũy quỹ tiền mặt, chuẩn bị tâm lý vững vàng, tự phân tích tài sản đang có, giảm đòn bẩy tài chính nếu dòng tiền âm, giữ tiền mặt để đón cơ hội, học tập, giữ sức khỏe, chú ý xu hướng kinh doanh mới, và trên hết là giữ mối quan hệ. Phần mình khai triển thêm gồm một bảng và hai sơ đồ minh họa, một nguồn đối chiếu về mức quỹ dự phòng phổ biến, các liên kết nối với những bài đã có trên trang, và toàn bộ sáu câu hỏi thường gặp.
Mấy chỗ mình cố ý không đưa lên bài, nói rõ để khỏi tưởng là bỏ sót. Buổi gốc là một phiên livestream nên có khá nhiều đoạn chào hỏi người xem, mời thả tim, mời bình luận số thứ tự để nghe tiếp phần sau — bài bỏ hết phần đó, chỉ giữ chín điều theo đúng thứ tự người nói trình bày. Một chi tiết khác cũng bị bỏ: buổi gốc có nhắc tới việc huy động tiền từ người quen nếu bản thân không có tiền mặt, kèm một câu cảnh báo khá nặng về rủi ro liên quan tới pháp luật nếu đánh giá sai cơ hội — bài giữ lại đúng phần cốt, là phải có năng lực đánh giá trước khi dùng tới tiền của người khác, nhưng không dựng lại chi tiết cụ thể về rủi ro pháp lý đó vì không kiểm chứng được từ nguồn nào khác.
Bài này không bảo đảm một kết quả tài chính nào và không thay cho lời khuyên đầu tư. Chín điều ở trên là cách chuẩn bị và phòng thủ tài chính cá nhân mà buổi chia sẻ gốc đưa ra, không phải khuyến nghị mua, bán hay dự đoán thị trường. Nội dung mang tính chia sẻ kinh nghiệm, quan điểm cá nhân của người viết — mỗi quyết định tài chính nên cân nhắc theo đúng hoàn cảnh riêng.