Đăng ngày ·Đăng Dương
Khách hàng đổ lỗi khi chưa mua được đất cho cò đất, cho sàn giao dịch, cho chủ đất phân lô, cho chính sách hay cho ngân hàng — đó là một tín hiệu thật, không phải một lời than vô cớ. Buổi gốc liệt kê năm đối tượng hay bị đổ lỗi nhất, và môi giới luôn xếp đầu danh sách. Hiểu đúng cơ chế đổ lỗi này giúp môi giới đồng hành với khách, thay vì tranh luận ai đúng ai sai.
Khách hàng đổ lỗi khi chưa mua được đất cho những ai?
Buổi gốc liệt kê đúng năm đối tượng, theo thứ tự hay bị gọi tên nhất. Đối tượng đầu tiên, và cũng là đối tượng bị nhắc tới nhiều nhất, chính là môi giới — tức chính người đang đọc bài này. Tiếp theo là các công ty, sàn giao dịch phân phối sản phẩm. Rồi tới người xây nhà bán hoặc phân lô đất. Rồi tới chính sách của nhà nước về đất đai. Cuối cùng là ngân hàng, vì cho vay dễ khiến người đã có sẵn tài sản mua thêm nhanh hơn.
Gộp cả năm đối tượng lại thành một câu chuyện quen: giá đất tăng là do “bọn đó” thao túng, chứ không phải vì bản thân khách chưa đủ điều kiện. Bảng dưới gom lại lý do khách thường đưa ra cho từng đối tượng, và một gợi ý phản hồi cho môi giới khi nghe đúng câu đó.
| Đối tượng bị đổ lỗi | Lý do khách thường đưa ra | Môi giới nên làm gì khi nghe câu đó |
|---|---|---|
| Môi giới, cò đất | Cho rằng môi giới cổ động, tạo tâm lý đám đông để đẩy giá lên | Không cần thanh minh ngay; hỏi thêm một câu để biết khách đang chưa đủ tiền hay chưa dám xuống tiền |
| Sàn giao dịch, công ty phân phối | Quy việc giá tăng cho các đơn vị bán số lượng lớn | Đưa dữ liệu giao dịch thật của khu vực để khách tự so, không cãi lại cảm nhận của khách |
| Người xây nhà bán, chủ đất phân lô | Cho rằng xây tràn lan, phân lô vô tội vạ làm giá ảo lên | Chỉ ra nguồn cung thật đang ở khu nào, tách nó khỏi cảm giác “ai cũng đang thổi giá” |
| Nhà nước, chính sách đất đai | Cho rằng chính sách còn kẽ hở, tạo điều kiện cho bên bán | Đây là chủ đề nằm ngoài một buổi tư vấn; ghi nhận rồi quay lại câu hỏi riêng của khách |
| Ngân hàng | Cho rằng cho vay quá dễ khiến người có sẵn tài sản mua thêm nhanh hơn | Dùng để giải thích vì sao người đã có tài sản mua nhanh hơn, không phải cái cớ để khách đổ lỗi thêm |
Cả năm đối tượng này đều thật, đều góp một phần vào việc giá tăng. Nhưng buổi gốc chỉ ra một điều đáng chú ý hơn: hầu như không ai đang sở hữu bất động sản — tự mình làm ra, không do được cho hay thừa kế — còn ngồi đổ lỗi cho năm đối tượng này. Họ chỉ đổ lỗi lúc chưa mua được. Mua được rồi thì thôi đổ lỗi. Một bài riêng về lý do khách không tin tưởng môi giới đã đi sâu vào đúng vị trí đầu danh sách này, bài này không nói lại.
Vì sao người đã mua được bất động sản gần như không đổ lỗi?
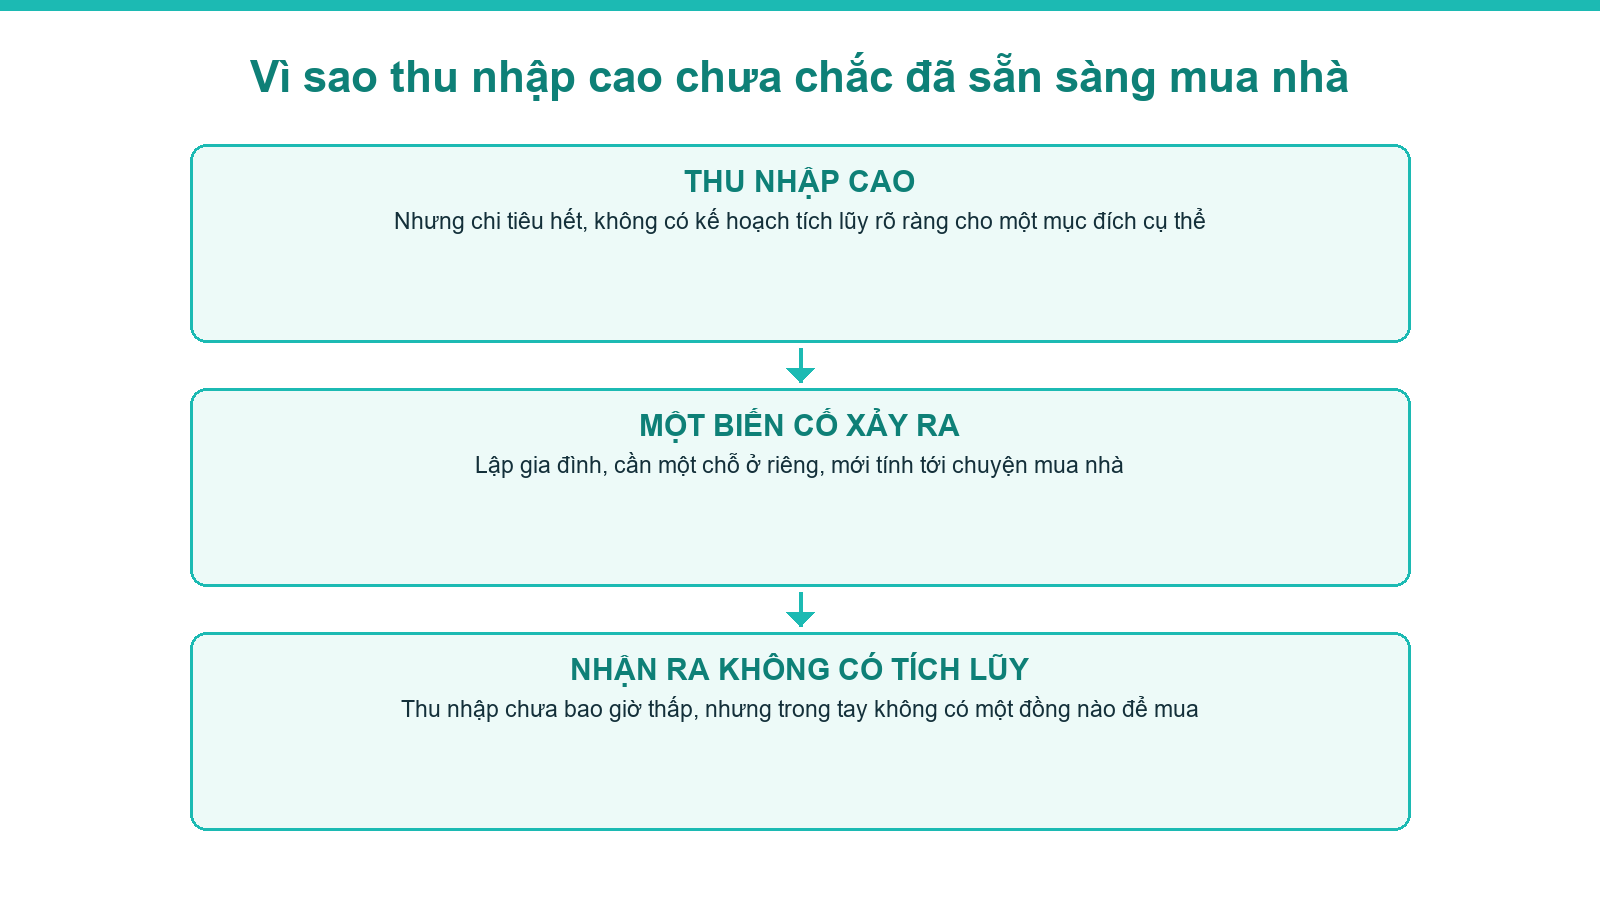
Buổi gốc kể một ví dụ dễ gặp trong nghề. Có người học giỏi, đi làm cho công ty nước ngoài, sau vài năm đã có thu nhập khoảng 100 triệu một tháng. Nhưng suốt những năm đó, thu nhập bao nhiêu tiêu hết bấy nhiêu, không có kế hoạch tích lũy rõ ràng. Chỉ tới khi lập gia đình, cần một chỗ ở riêng, người này mới nhận ra trong tay không có một đồng tích lũy nào để mua nhà — dù thu nhập chưa bao giờ thấp.
Đây là chi tiết môi giới nên giữ lại khi gặp một khách có thu nhập cao nhưng vẫn lừng khừng mãi chưa chốt. Thu nhập cao không đồng nghĩa khách đã sẵn sàng xuống tiền. Vấn đề nằm ở việc khách có từng lên kế hoạch tích lũy cho một mục đích cụ thể hay chưa. Một khách lương 30 triệu có kế hoạch rõ trong ba năm có khi gần một quyết định mua hơn một khách lương 80 triệu nhưng chưa từng đặt ra con số nào.
Tâm lý này khác với tâm lý của người đã sở hữu bất động sản rồi nhìn giá lên xuống theo chu kỳ — phần đó một bài riêng về tâm lý nhà đầu tư qua một chu kỳ giá đã nói kỹ. Bài này chỉ nói về khoảng trước đó: lúc khách còn đang đổ lỗi vì chưa có gì trong tay.
Vì sao không nên tranh luận đúng sai với khách đang đổ lỗi?
Buổi gốc dùng một hình ảnh quen với ai cũng từng qua: hồi bé, nhóm bạn lớn tuổi hơn không cho mình chơi chung, mình chạy về khóc, đổ lỗi, mách người lớn. Đó là phản ứng rất bình thường của một đứa trẻ. Nhưng khi đã lớn, nhìn lại, ai cũng hiểu chuyện đó vốn vậy — nhóm nào cũng có ranh giới của nó, không phải vì mình bị hại. Người chưa mua được bất động sản mà cứ ngồi đổ lỗi, buổi gốc so sánh, cũng đang giữ đúng phản ứng của đứa trẻ đó, chỉ là ở một hoàn cảnh khác.
Một chi tiết đáng giữ nằm ở cách buổi gốc chọn truyền đạt, không chỉ ở nội dung truyền đạt. Người nói tự nhận trước khán giả rằng ngoài đời, với người quen hỏi mình một câu đổ lỗi tương tự, cách nói sẽ thẳng và gay gắt hơn nhiều. Nhưng trước một cộng đồng đông người xem, cách đó không dùng được — nó chọn kể một câu chuyện ẩn dụ để người nghe tự nhìn vào, thay vì chỉ thẳng vào ai.
Đây đúng là tình huống môi giới gặp hằng ngày. Khi khách nói “giá tăng là do mấy ông môi giới thổi giá”, phản ứng tự nhiên là cãi lại hoặc thanh minh. Nhưng tranh luận đúng sai hiếm khi đổi được một niềm tin đã có sẵn trong đầu khách — nó chỉ khiến khách cảm thấy bị công kích thêm, co lại thay vì mở ra. Cách hiệu quả hơn là làm điều buổi gốc đã làm: kể một câu chuyện khác, không chỉ thẳng vào khách, để khách tự soi vào và tự rút ra phần của mình. Không ai thấy mình thua trong cuộc nói chuyện đó. Cách viết một câu chuyện bán bất động sản và cách tư vấn chạm đúng cảm xúc khách hàng đã có hai bài riêng, môi giới cần kỹ hơn phần này có thể đọc tiếp ở đó.
Khách nhận ra lỗi ở mình rồi thì có thể đi về hướng nào?
Buổi gốc chỉ ra hai hướng, và môi giới cần phân biệt được khách đang ở hướng nào trước khi nói tiếp về sản phẩm.
Hướng thứ nhất là bất mãn. Khách có thể bất mãn với thị trường — tiếp tục đổ lỗi cho năm đối tượng ở phần đầu bài — hoặc bất mãn với chính mình, tự trách vì đã không tích lũy sớm hơn. Cả hai kiểu bất mãn đều khiến khách khó tiến thêm một bước, vì năng lượng đang dồn vào việc trách móc chứ không phải vào việc tìm giải pháp. Nếu khách tự trách bản thân quá đà, rất dễ khách sẽ nản và gác hẳn ý định mua nhà, thấy việc đó quá xa với mình.
Hướng thứ hai là hiểu ra và thay đổi. Khách nhận ra vấn đề thật nằm ở cách quản lý tài chính hoặc ở mức thu nhập hiện tại, rồi bắt đầu cơ cấu lại kế hoạch của mình. Buổi gốc cho rằng với người thực sự có năng lực, từ lúc nhận ra tới lúc có bất động sản đầu tiên không cần quá lâu.
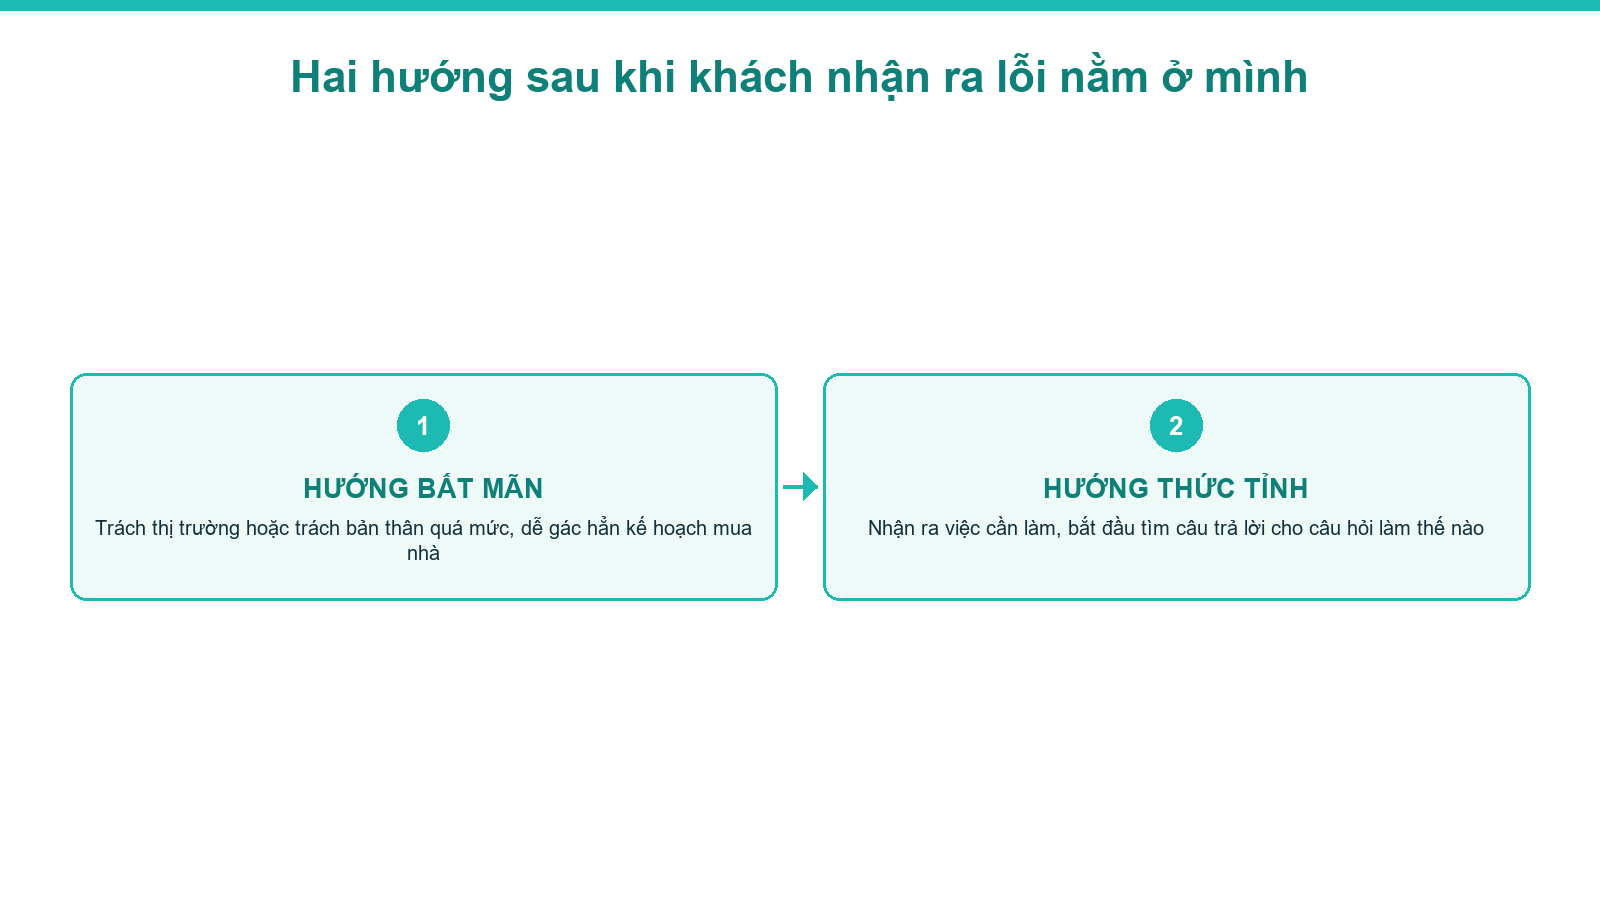
Việc của môi giới không phải là ép khách đi thẳng tới hướng thứ hai. Việc của môi giới là nhận ra khách đang ở hướng nào. Khách đang bất mãn thì cần được nghe trước, chưa cần nghe thêm về sản phẩm — ba nguồn gốc của một lời từ chối trong bài về xử lý từ chối khách hàng đã nói kỹ phần này. Khách đã bắt đầu hiểu ra thì mới là lúc nói tiếp về lộ trình cụ thể, và phần đó cũng chính là nỗi đau thật của khách mà một bài khác đã phân theo từng nhóm.
Làm sao giúp khách đổi câu hỏi từ tại sao sang làm thế nào?
Buổi gốc đưa ra một phép đổi rất gọn: thay câu hỏi “tại sao tôi chưa mua được đất” bằng câu hỏi “làm thế nào tôi có thể mua được đất”. Câu đầu giữ khách nhìn ngược về nguyên nhân bên ngoài, càng nhìn càng thấy mình không làm được gì. Câu sau buộc khách nhìn tới hành động kế tiếp, vì câu hỏi “làm thế nào” luôn có một câu trả lời cụ thể hơn, dù câu trả lời đó có khi cần nhiều năm để đi hết.
Buổi gốc minh họa bằng một ví dụ: một người làm công nhân, lương 7 triệu một tháng, tự đặt câu hỏi “làm thế nào”. Câu trả lời đầu tiên là tăng thu nhập — lên vị trí trưởng phòng, phó phòng, giám đốc — để đạt khoảng 20 đến 30 triệu một tháng. Nhưng buổi gốc cũng tự vạch rõ giới hạn của câu trả lời đầu tiên này: với mức 30 triệu một tháng, một năm thu về khoảng 360 triệu, trừ chi tiêu thì mỗi năm chỉ để dành được khoảng 100 triệu. Muốn gom đủ 1 tỷ để mua một lô đất xa trung tâm, cỡ 50 cây số, phải tính bằng nhiều năm, không phải vài tháng. Cho nên câu hỏi “làm thế nào” không dừng ở một câu trả lời — nó tiếp tục mở ra câu hỏi lớn hơn: làm thế nào để lên mức 50 đến 100 triệu một tháng.
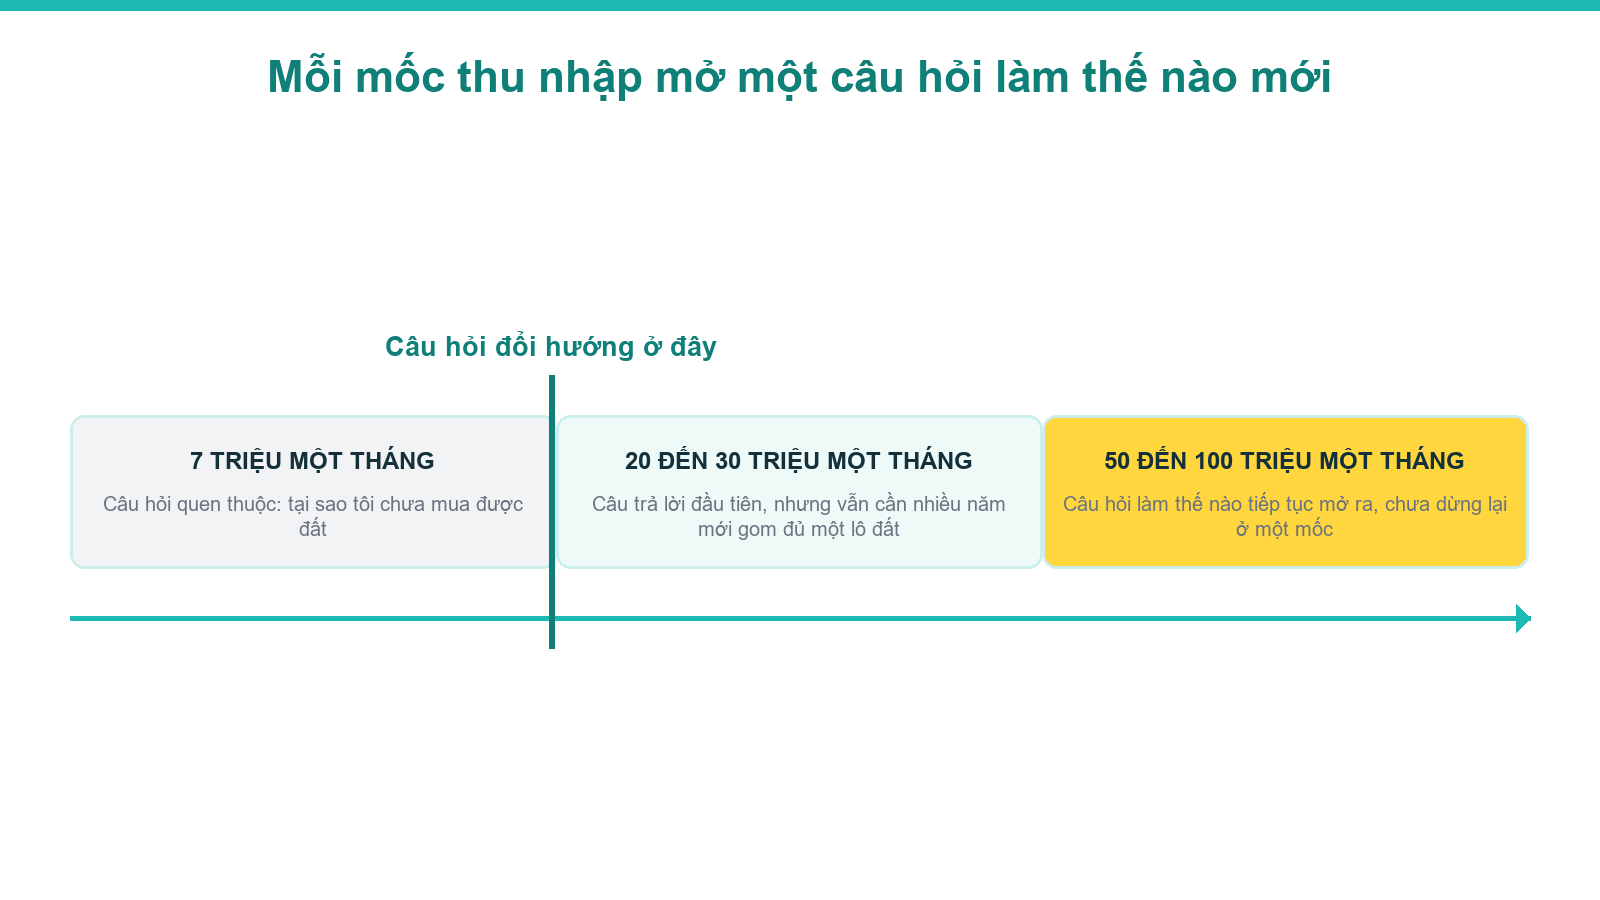
Đây là chi tiết đáng giữ cho nghề: ngay cả khi khách đổi được câu hỏi, lộ trình vẫn dài, có khi kéo qua nhiều năm. Môi giới đồng hành đúng nghĩa không phải người chỉ chờ chốt nhanh một giao dịch, mà là người ở lại đủ lâu để khách đi hết lộ trình đó — nghe đúng vào tiến độ thật của khách, không phải chỉ xuất hiện vào ngày khách bất ngờ có tiền. Thiết kế một hành trình mua hàng để khách tự tìm đến cũng đi theo đúng logic này: để khách có chỗ quay lại mỗi khi họ đi thêm được một đoạn trên lộ trình của mình.
Việc đổi câu hỏi này gần với một khái niệm có tên hẳn hoi trong nghiên cứu về hành vi tài chính: điểm kiểm soát (locus of control). Báo cáo “Financial Well-Being: The Goal of Financial Education” của Cục Bảo vệ Tài chính Người tiêu dùng Hoa Kỳ (CFPB), công bố tháng 1 năm 2015, viết rằng người tin mình có thể tác động tới kết quả cuộc đời mình — gọi là điểm kiểm soát nội tại — có xu hướng hành xử tài chính có trách nhiệm hơn. Ngược lại, nguyên văn báo cáo: “believing one is not in control of the forces that shape one’s life—having an external locus of control—is associated with less responsible financial behavior” (tin rằng cuộc đời mình bị chi phối bởi những lực bên ngoài — tức điểm kiểm soát ngoại tại — thì có hành vi tài chính kém trách nhiệm hơn).
Giới hạn cần nói rõ: báo cáo này đo hành vi tài chính nói chung tại Mỹ, không đo riêng hành vi mua bất động sản tại Việt Nam. Mình dẫn nó để chỉ ra rằng việc đổi câu hỏi từ “tại sao” sang “làm thế nào” không chỉ là một câu nói truyền cảm hứng, mà trùng với một cơ chế đã được nghiên cứu trong tài chính hành vi.
Đọc đúng tâm lý đổ lỗi của khách là một kỹ năng học được, không phải trực giác có sẵn
Vì mỗi khách đổ lỗi theo một kiểu khác nhau, và phản ứng đúng cho mỗi kiểu cũng khác nhau. Đây là nơi các môi giới cùng nhau dựng lại quy trình đọc khách, xử lý từ chối và đồng hành dài hạn thành một hệ thống, để việc đọc khách không còn phụ thuộc vào cảm giác của từng ngày.
Câu hỏi thường gặp
Khách đổ lỗi khi chưa mua được đất thì môi giới nên tranh luận lại không?
Không nên tranh luận trực diện. Khách đang đổ lỗi là khách đang ở một trạng thái tâm lý, không phải đang tranh luận logic — cãi thắng một luận điểm không làm khách đổi niềm tin, chỉ làm khách thấy bị công kích thêm. Cách hiệu quả hơn là kể một câu chuyện hoặc đưa một ví dụ khác để khách tự nhìn lại, giống cách buổi gốc chọn kể một ẩn dụ thay vì chỉ thẳng vào ai đúng ai sai.
Làm sao nhận ra khách đang ở hướng bất mãn hay hướng đã hiểu ra?
Nghe vào câu hỏi khách đặt ra. Khách còn hỏi tại sao giá lại tăng, tại sao người khác mua được còn mình không mua được, là dấu hiệu của hướng bất mãn, kể cả khi khách không nói thẳng ra là đang đổ lỗi. Khách bắt đầu hỏi làm thế nào để tăng thu nhập, làm thế nào để tích lũy nhanh hơn, làm thế nào để tìm một lô phù hợp với ngân sách hiện tại, là dấu hiệu khách đã bắt đầu hiểu ra và có thể nói tiếp về sản phẩm.
Khách thu nhập cao thì có chắc đã sẵn sàng mua bất động sản không?
Chưa chắc. Buổi gốc kể một trường hợp quen gặp trong nghề: thu nhập đã quanh 100 triệu một tháng nhiều năm, nhưng không có kế hoạch tích lũy, tới khi cần một chỗ ở riêng mới nhận ra trong tay không có đồng nào. Vấn đề không nằm ở mức thu nhập, mà ở việc khách có từng đặt ra một con số và một mốc thời gian cụ thể để tích lũy hay chưa.
Câu hỏi làm thế nào khác câu hỏi tại sao ở điểm nào?
Câu hỏi tại sao giữ khách nhìn ngược về nguyên nhân, và dễ dừng ở việc đổ lỗi vì nguyên nhân bên ngoài thì khách không sửa được. Câu hỏi làm thế nào buộc khách nhìn tới hành động kế tiếp, vì nó luôn có một câu trả lời cụ thể hơn, dù câu trả lời đó có thể cần nhiều năm để đi hết. Một báo cáo của cơ quan bảo vệ tài chính người tiêu dùng Mỹ cũng ghi nhận cơ chế gần giống: tin rằng mình tác động được tới kết quả cuộc đời mình thì có hành vi tài chính có trách nhiệm hơn.
Môi giới có nằm trong số đối tượng hay bị khách đổ lỗi không?
Có, và xếp đầu danh sách. Buổi gốc liệt kê môi giới hoặc cò đất là đối tượng đầu tiên hay bị nhắc tới khi một người chưa mua được bất động sản đi tìm nguyên nhân bên ngoài. Biết trước điều này giúp môi giới không bất ngờ hay phản ứng cá nhân khi nghe một câu đổ lỗi, mà coi đó là một tín hiệu cần đọc, không phải một lời công kích cần đáp trả.
Khách đổ lỗi cho chính sách nhà nước thì môi giới nên phản hồi sao?
Không cần tranh luận về chính sách. Đây là chủ đề nằm ngoài phạm vi một buổi tư vấn mua bán, và tranh luận đúng sai về chính sách không giúp khách tiến thêm một bước nào tới quyết định của mình. Cách phù hợp hơn là ghi nhận cảm giác của khách, rồi quay lại đúng câu hỏi riêng của khách: với ngân sách và mục tiêu hiện tại, bước tiếp theo là gì.
Bài viết liên quan
- Tại sao khách hàng không tin tưởng vào môi giới bất động sản
- Niềm tin sai lầm của khách hàng bất động sản và cách gỡ
- Xử lý từ chối khách hàng bất động sản trước khi nó xảy ra
- Nỗi đau khách hàng bất động sản và cách tìm cho đúng
- Tâm lý nhà đầu tư bất động sản đi qua một chu kỳ giá
- Cách tư vấn chạm cảm xúc khách hàng bất động sản
- Cách viết bài bất động sản tạo ra khách hàng
- Cách thiết kế hành trình mua hàng bất động sản để khách tự tìm đến
Xem video đầy đủ
Buổi gốc là một phiên phát trực tiếp dài 32 phút 46 giây, đăng ngày 3 tháng 12 năm 2022. Phần lõi của buổi: năm đối tượng hay bị đổ lỗi khi một người chưa mua được bất động sản, quan sát rằng người đã mua được gần như không đổ lỗi, ẩn dụ tuổi thơ để giải thích vì sao không nên tranh luận đúng sai, hai hướng đi sau khi khách nhận ra lỗi ở mình, và cách đổi câu hỏi từ tại sao sang làm thế nào. Phần mình khai triển thêm gồm bảng năm đối tượng kèm gợi ý phản hồi cho môi giới, góc nhìn thu nhập cao chưa chắc sẵn sàng áp vào việc đọc khách hàng, bảng so hai hướng sau khi khách nhận lỗi, đối chiếu với một báo cáo về điểm kiểm soát trong hành vi tài chính, và toàn bộ sáu câu hỏi thường gặp.
Mấy chỗ mình cố ý không đưa lên bài, nói rõ để khỏi tưởng là bỏ sót. Buổi gốc có một đoạn ví nhà nước như một doanh nghiệp nên sẽ tập trung phát triển nhóm làm tốt hơn là nhóm còn yếu — đây là một lối ví von về chính sách công, dễ đọc thành biện hộ cho bất bình đẳng, và không phải chuyện nghề môi giới nên bài không dựng lại. Buổi gốc cũng có đoạn người nói kể lại cách mình sẽ phản ứng gay gắt hơn nếu người thân hỏi một câu đổ lỗi tương tự ngoài đời; bài giữ lại bài học — ngoài đời nói thẳng, trước nhiều người thì nên chọn một câu chuyện — nhưng không dựng lại lời thoại hay ngôn từ nặng trong đoạn đó, vì nó không phải cách môi giới nên nói với khách. Buổi gốc còn một đoạn nói về cảm giác khi đổ lỗi cho bản thân quá mức có thể dẫn tới những phản ứng tiêu cực nặng hơn; bài chỉ giữ lại ý nhẹ là khách dễ nản và gác hẳn kế hoạch, không dựng lại nguyên đoạn đó vì đây là nội dung nhạy cảm không phù hợp với một bài kiến thức nghề. Các số liệu tự sự của người nói — từng làm công nhân, thay đổi tư duy trong khoảng thời gian nào, hay tỉ lệ phần trăm người xem bình luận đồng ý hoặc phản đối một ý kiến — cũng không được dùng, vì đây là bài viết theo luật xưng “mình” không gọi tên người nói ở thân bài, và các mốc tự sự đó cũng không kiểm chứng được từ bên ngoài.
Một chỗ cần nói thêm vì bản bóc lời không rõ ràng: đoạn tính toán 100 triệu mỗi năm gom đủ 1 tỷ, bản bóc ghi một số năm nghe không rõ, nhiều khả năng là lỗi nhận diện giọng nói. Bài không khẳng định số năm chính xác cho phần này, chỉ viết là “nhiều năm” để không đưa một con số không chắc.
Bài này không phải lời khuyên đầu tư và không thay thế tư vấn tài chính cá nhân. Các mốc thu nhập hay mốc thời gian nêu trong bài là ví dụ minh họa lại từ buổi gốc theo quan điểm cá nhân của người chia sẻ, không phải định giá bất động sản. Quyết định mua hay chưa mua bất động sản phụ thuộc vào hoàn cảnh riêng của mỗi người; bài chỉ mang tính chia sẻ kiến thức nghề môi giới.