Đăng ngày ·Đăng Dương
Bán nhà to mua nhà nhỏ đầu tư bất động sản là quyết định nhiều người đang cân nhắc khi nhìn người quen có vẻ giàu lên nhờ bất động sản, còn thu nhập hiện tại của mình chẳng dư được bao nhiêu. Nhưng đổi tài sản lớn nhất của cả nhà để lấy một khoản tiền mang đi đầu tư luôn có hai mặt phải cân: mặt tiền bạc và mặt đời sống hằng ngày của những người đang sống trong căn nhà đó. Bài này đi từ chính câu hỏi một vài người thật đã đặt ra, qua phần rủi ro cụ thể của việc bán tài sản duy nhất, tới phần cần chuẩn bị gì nếu vẫn quyết nghỉ việc để theo hẳn nghề đầu tư hoặc môi giới.
Vì sao nhiều người nghĩ tới việc bán nhà to mua nhà nhỏ đầu tư bất động sản?
Động lực thường bắt đầu từ một phép so sánh. Nhìn quanh thấy người làm bất động sản có vẻ sống thoải mái, đi lại nhiều, trong khi công việc hiện tại của mình dù ổn định nhưng thu nhập chỉ đủ chi tiêu, không dư ra được bao nhiêu để tích luỹ. Từ đó sinh ra mong muốn tìm một cách kiếm tiền nhanh hơn, và bất động sản hiện lên như một lựa chọn hấp dẫn — một vốn bốn lời, theo đúng cách nhiều người hay nghĩ.
Có ba người từng đặt câu hỏi này gần như cùng lúc. Hai người lớn tuổi hơn, đang làm công chức với công việc khá ổn định. Và một bạn còn trẻ, đang muốn bắt đầu công việc môi giới, với một kế hoạch cụ thể: bán căn nhà đang ở, mua một căn nhà nhỏ hơn giá khoảng một tỷ, để dư ra khoảng sáu trăm đến tám trăm triệu mang đi đầu tư bất động sản, với hi vọng số tiền đó sẽ lớn lên, có thêm kinh tế để lo cho gia đình.
Cảm giác muốn đổi đời nhanh qua bất động sản không phải chuyện hiếm, và cũng không phải lúc nào cũng sai. Vấn đề là nó dễ kéo người ta bỏ qua một câu hỏi quan trọng hơn: đánh đổi để lấy cơ hội đó có đáng, khi tài sản đem ra đánh đổi là chỗ ở duy nhất của cả nhà? Cảm giác muốn giàu nhanh hơn này, nhìn kỹ thì khá gần với giai đoạn hưng phấn trong tâm lý nhà đầu tư bất động sản đi qua một chu kỳ giá, lúc người ta tin chắc cơ hội đã ở ngay trước mắt.
Bán nhà to mua nhà nhỏ đầu tư bất động sản ảnh hưởng gì đến đời sống gia đình?
Trước khi tính tới lời lãi, có một câu hỏi cần trả lời trước: đời sống hằng ngày của cả nhà sẽ thay đổi ra sao. Lấy đúng ví dụ của bạn trẻ nói trên — nhà đang ở định giá khoảng một tỷ tám, bán đi để mua một căn khoảng một tỷ. Một căn nhà một tỷ tám, theo lẽ thường, mang lại không gian sống rộng rãi và tiện nghi hơn một căn một tỷ. Con cái, vợ hoặc chồng, cha mẹ trong nhà nhiều khả năng sẽ thích sống trong căn nhà khá hơn, không phải căn kém hơn.
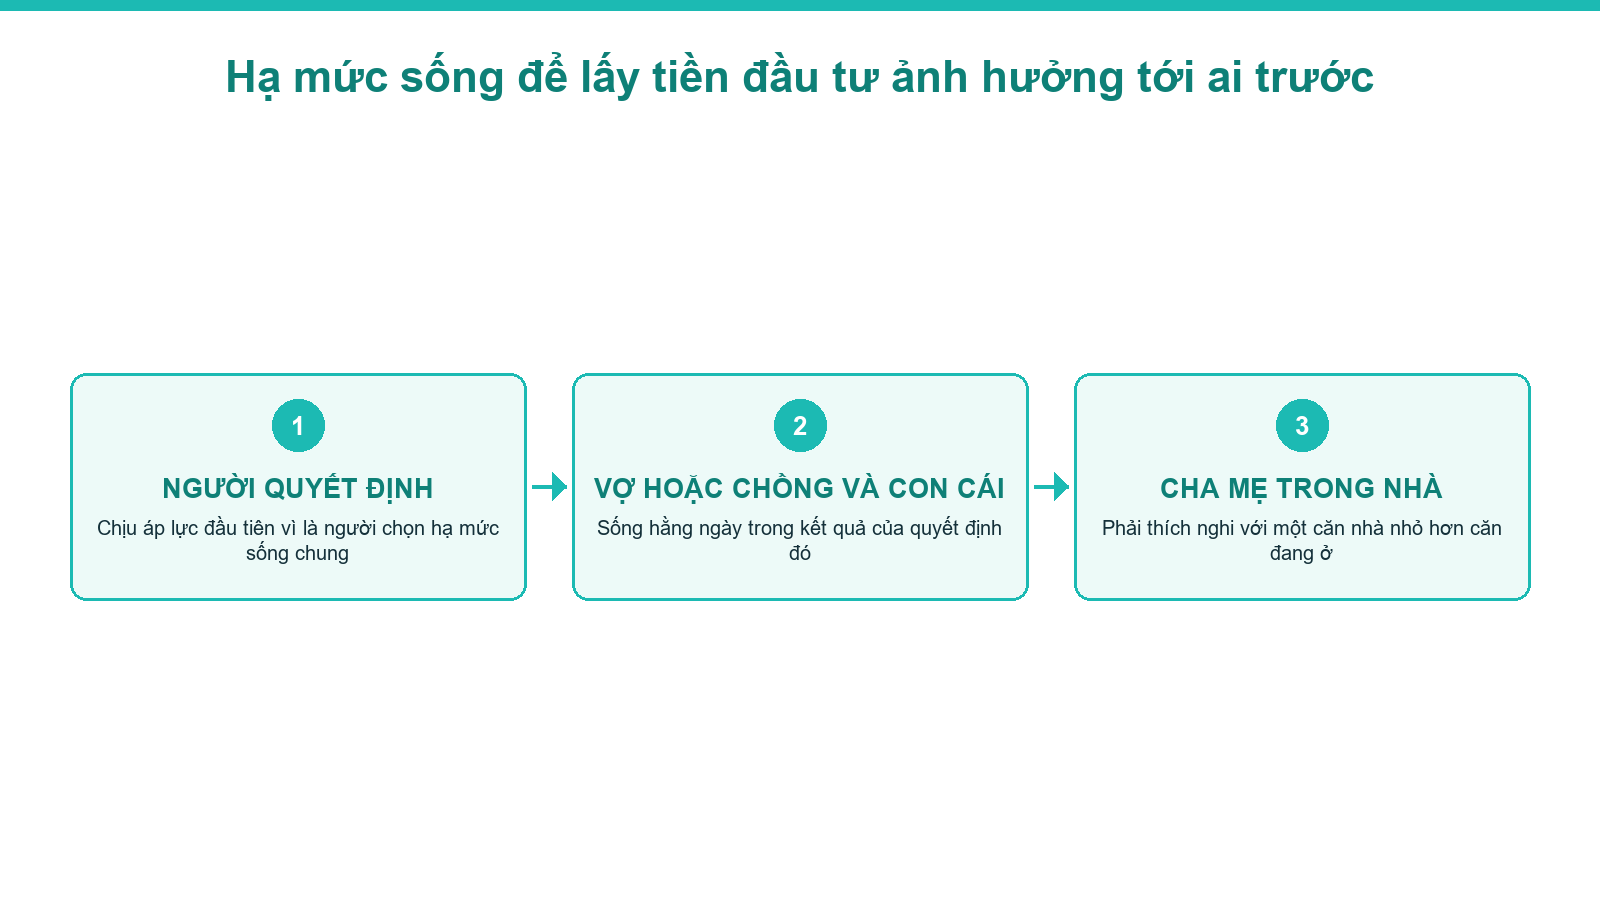
Vậy nên tự hạ mức sống của chính gia đình mình xuống, để đổi lấy một khoản tiền chưa chắc sinh lời, là một quyết định tạo áp lực tâm lý không nhỏ — trước tiên cho người đứng ra quyết định, sau đó cho những người còn lại trong nhà phải sống cùng kết quả của quyết định đó. Đây không phải áp lực về tiền, mà là áp lực về cảm giác mình đã chọn đi xuống.
Một điểm cần phân biệt rõ: đây là quyết định chủ động, lúc gia đình chưa gặp sức ép tài chính nào. Khác hẳn với những trường hợp bắt buộc phải bán nhanh một bất động sản vì đang kẹt dòng tiền hay bị ngộp lãi vay — kiểu bán đó có một khung xử lý riêng, bài về bán nhanh đất nền bị ngộp mà không phải cắt lỗ sâu đã nói kỹ. Bài này chỉ bàn tới trường hợp chưa ai ép, tự mình đặt lên bàn cân.
Chưa có kinh nghiệm đầu tư thì bán tài sản duy nhất rủi ro ở đâu?
Bán nhà xong không có gì chắc chắn rằng ngay sau đó sẽ có một cơ hội đầu tư tốt xuất hiện đúng lúc. Có thể là một cơ hội nhìn thấy khá rõ ràng, gần như chắc ăn. Cũng có thể là một người thân quen mang tới một lời mời đầu tư đáng tin. Nhưng nếu bản thân chưa có kinh nghiệm thật trong việc đầu tư, thì đưa khoản tiền duy nhất đó cho người khác, kể cả người trong nhà, đứng ra làm thay mình, cũng chưa chắc là một quyết định đúng.
Ngay cả những người đang làm nghề môi giới, nhìn thấy cơ hội gần như chắc ăn mỗi ngày, cũng không mang tài sản quý nhất của mình ra đặt cược toàn bộ vào một cơ hội như vậy. Cùng lắm là mang đi cầm cố để vay thêm vốn, không bán đứt, và vẫn phải tính trước một đường lui, phòng trường hợp không bán được đúng như kỳ vọng. Nếu đã có kinh nghiệm đầu tư từ trước, việc này nhẹ nhàng hơn nhiều, vì đã biết rủi ro nằm ở đâu và kiểm soát được tới đâu. Nhưng với người mới, ranh giới giữa một cơ hội tốt thật và một lời mời nghe hay lại chính là thứ khó nhìn ra nhất.
Một điểm ít người biết: nếu đúng là nhà hoặc đất duy nhất đang sở hữu tại Việt Nam, khoản tiền bán được có thể được miễn thuế thu nhập cá nhân, theo Điều 3 Thông tư số 111/2013/TT-BTC của Bộ Tài chính, với điều kiện đã giữ quyền sở hữu tối thiểu 183 ngày và bán toàn bộ chứ không bán một phần. Nhưng đây chỉ là một dòng chi phí được miễn, không giải quyết được hai rủi ro thật vừa nói ở trên: chất lượng sống của gia đình đi xuống, và việc chưa có kinh nghiệm cầm một khoản tiền lớn đi đầu tư. Ưu đãi thuế không phải lý do để bỏ qua hai câu hỏi đó.
Nếu vẫn quyết định dành một phần tiền để đầu tư, bước tiếp theo — chọn đúng sản phẩm, đúng tệp nhu cầu thật — quan trọng hơn cả số tiền mang theo. Bài về chọn sản phẩm bất động sản dễ bán trước khi chạy quảng cáo đã nói kỹ góc nhìn đó; dù viết cho người bán hàng, nguyên tắc nhìn nhu cầu thật vẫn áp dụng được cho người mua để đầu tư.
Bán nhà duy nhất để đầu tư khác gì so với giữ nhà, tích luỹ dần?
Đặt hai hướng đi cạnh nhau sẽ dễ thấy nên nghiêng về hướng nào, tuỳ vào hoàn cảnh thật của từng người.
| Tiêu chí | Bán nhà duy nhất để đầu tư ngay | Giữ nhà, tích luỹ dần |
|---|---|---|
| Điều kiện nên dùng | Đã có kinh nghiệm đầu tư và biết kiểm soát rủi ro | Chưa có kinh nghiệm, hoặc đang còn con nhỏ |
| Ảnh hưởng tới chỗ ở của gia đình | Chuyển ngay sang nhà nhỏ hơn, chất lượng sống giảm | Giữ nguyên chỗ ở, không ai trong nhà bị xáo trộn |
| Khả năng quay đầu nếu chọn sai | Không thể mua lại đúng căn nhà đã bán | Vẫn còn nhà, chỉ mất thêm thời gian tích luỹ |
| Áp lực khi chưa thấy kết quả | Lớn, vì cả tài sản đã dồn vào một hướng duy nhất | Nhẹ hơn, vì vẫn còn một nơi ở chắc chắn |
Nhìn vào bảng trên, phần quyết định không phải là “nên theo hướng nào”, mà là mình đang thật sự thuộc nhóm nào trong hai nhóm bên phải. Nếu muốn tìm hiểu kỹ hơn về việc đầu tư vào đất thổ cư nói riêng — loại tài sản thường được nhắc tới khi người ta tính lấy tiền chênh đi đầu tư, bài về đầu tư bất động sản thổ cư đi qua những con sóng nào có một khung tham khảo chi tiết hơn.
Mô hình mua rồi bán lại nhiều lần để lấy chênh lệch có phù hợp với người mới không?
Có một mô hình khác hay được nhắc tới: mua một căn nhà để ở, chờ được giá thì bán đi mua căn khác, rồi lại tiếp tục như vậy, cứ xoay vòng mua bán để lấy phần chênh lệch mỗi lần. Mô hình này có hai vấn đề với người chưa có kinh nghiệm.
Vấn đề thứ nhất: ngay sau khi bán xong, thậm chí ngay sau khi người mua mới chỉ vừa đặt cọc, thì không còn đường quay lại mua chính căn nhà đó được nữa, nó đã thuộc về người khác. Nên trước khi bán tài sản duy nhất, phải chắc chắn tuyệt đối, không còn chỗ cho việc thử rồi tính sau.
Vấn đề thứ hai: cứ bán rồi mua, rồi lại bán, khiến cả gia đình phải chuyển nhà liên tục. Việc này chỉ ổn khi đã có sẵn một căn nhà ổn định để ở, và mua thêm một căn khác, riêng biệt, để xoay vòng đầu tư — căn ở vẫn đứng yên, chỉ căn đầu tư di chuyển. Nếu chỉ có đúng một căn nhà mà đem ra xoay vòng như vậy, người chịu ảnh hưởng nhiều nhất thường là con cái, việc học hành và đường đi lại bị xáo trộn theo từng lần chuyển, rồi tới vợ hoặc chồng và cha mẹ trong nhà.
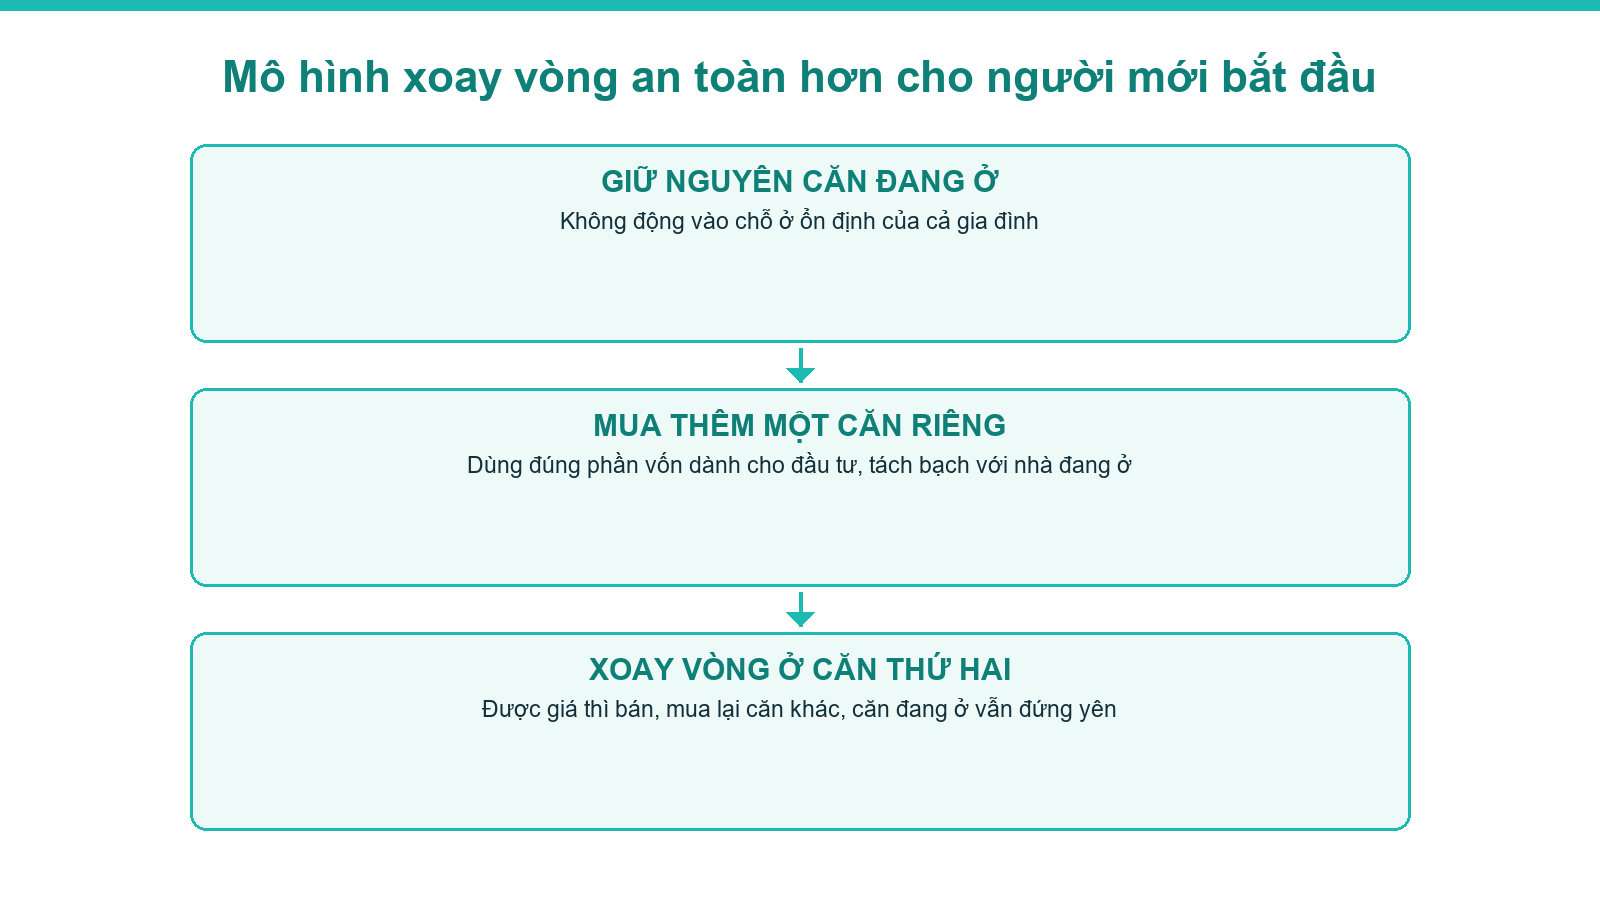
Vì vậy, với gia đình đang còn con nhỏ, hoặc đang ở một giai đoạn thị trường còn nhiều điều chưa chắc chắn, việc cân nhắc kỹ trước khi chọn mô hình xoay vòng này quan trọng hơn việc tính xem lãi được bao nhiêu.
Trước khi nghỉ việc để làm môi giới hoặc đầu tư toàn thời gian cần chuẩn bị gì?
Có một hướng thứ hai dẫn tới cùng một quyết định: không phải vì muốn lấy tiền chênh đi đầu tư, mà vì muốn nghỉ hẳn công việc hiện tại để chuyển sang làm môi giới hoặc đầu tư bất động sản toàn thời gian. Động lực thường giống nhau — thấy thu nhập hiện tại không đáp ứng được mong muốn, nhìn quanh thấy người làm bất động sản có vẻ sống tốt hơn.
Nhưng nghỉ một công việc đang ổn định luôn kéo theo một giai đoạn thu nhập bấp bênh. Nếu mức chi tiêu hằng tháng hiện tại đã sát với mức thu nhập — ví dụ thu nhập mười triệu thì cũng tiêu gần hết mười triệu — thì khi chuyển sang làm môi giới, không có gì đảm bảo thu nhập tháng đầu sẽ bằng mức lương cũ. Có thể cao hơn, cũng có thể rất thấp, hoặc chưa có đồng nào trong vài tháng đầu.
Một cách chuẩn bị được nhắc tới trong buổi chia sẻ là để riêng một khoản đủ sống trước khi nghỉ hẳn — ví dụ nếu chi tiêu khoảng mười triệu mỗi tháng, thì chuẩn bị trước khoảng sáu mươi triệu, đủ cho sáu tháng. Nhưng ngay cả khi đã có khoản này, áp lực vẫn không biến mất: tháng nào chưa bán được hàng, con số đó lại giảm đi, và áp lực tâm lý tăng lên theo từng tháng trống. Quỹ dự phòng chỉ mua thêm thời gian, không mua được sự chắc chắn.
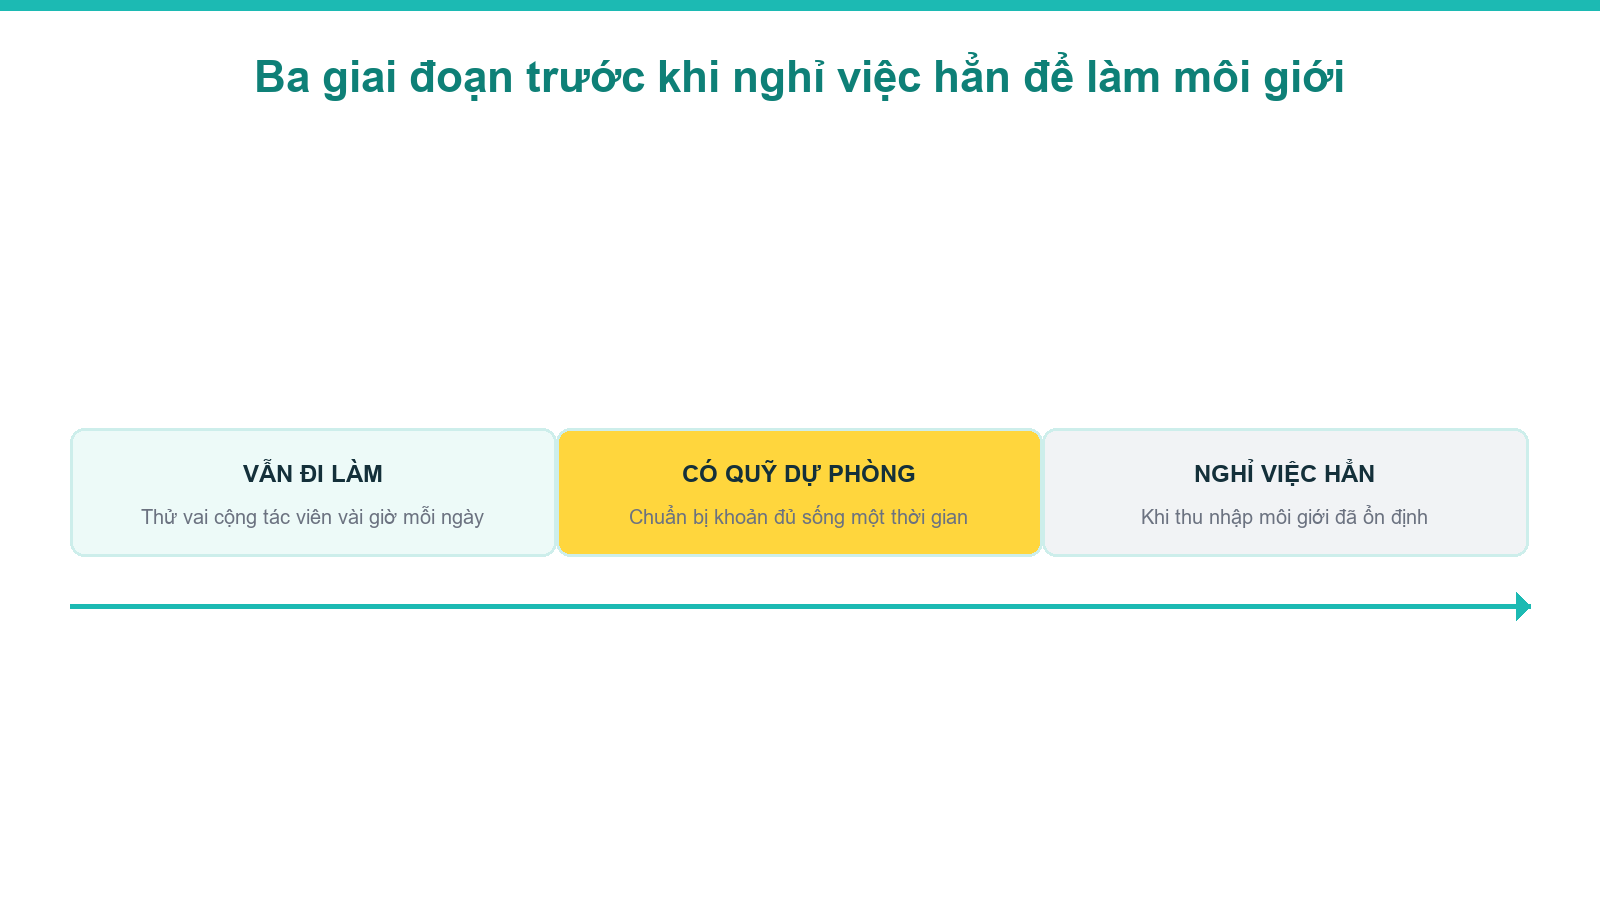
Cách tính quỹ dự phòng kỹ hơn — áp dụng cho cả việc chuẩn bị trước khi xuống tiền đầu tư, không chỉ trước khi nghỉ việc — đã có trong bài về quỹ dự phòng trước khi đầu tư bất động sản cần bao nhiêu. Còn với câu hỏi nên nghỉ việc ngay hay không, cách an toàn hơn là thử trước: làm cộng tác viên bán thời gian, mỗi ngày chỉ bỏ ra vài giờ, vẫn giữ công việc hiện tại, để xem công việc môi giới hằng ngày thật ra như thế nào, trước khi quyết định nghỉ hẳn. Đừng để vẻ ngoài thoải mái của người khác, hay những lời mời thu nhập cao, kéo mình nghỉ việc trước khi tự kiểm chứng được điều đó.
Một quyết định khó đảo ngược thì cần nhiều hơn một buổi livestream để nghĩ cho kỹ
Đây là nơi các môi giới và nhà đầu tư đọc kinh nghiệm thật của nhau trước khi xuống tiền, và cũng là nơi dựng lại cách vận hành công việc để quyết định không phải đưa ra trong một đêm.
Câu hỏi thường gặp
Bán nhà to mua nhà nhỏ đầu tư bất động sản có nên làm khi chưa có kinh nghiệm không?
Không nên làm vội. Khi chưa có kinh nghiệm đầu tư, việc mang tài sản duy nhất của cả gia đình ra đổi lấy một khoản tiền chưa chắc sinh lời là một quyết định rủi ro cao. Ngay cả người làm nghề môi giới nhìn thấy cơ hội gần như chắc ăn cũng chỉ cầm cố tài sản để vay thêm, không bán đứt tài sản duy nhất của mình.
Bán nhà duy nhất rồi mới đi tìm cơ hội đầu tư có an toàn không?
Không có gì chắc chắn một cơ hội đầu tư tốt sẽ xuất hiện ngay sau khi bán nhà. Có thể là cơ hội nhìn thấy khá rõ, cũng có thể chỉ là lời mời từ người quen. Nếu chưa có kinh nghiệm thật, nên tìm hiểu và kiểm chứng cơ hội trước, không nên bán tài sản duy nhất rồi mới bắt đầu đi tìm.
Mô hình mua rồi bán lại nhiều lần để lấy chênh lệch phù hợp với ai?
Phù hợp với người đã có sẵn một căn nhà ổn định để ở, và mua thêm một căn riêng để xoay vòng đầu tư. Nếu chỉ có đúng một căn nhà mà cứ bán rồi mua, rồi lại bán, gia đình phải chuyển nhà liên tục, ảnh hưởng tới việc học của con cái và cuộc sống của cả nhà.
Bán nhà ở duy nhất có được miễn thuế thu nhập cá nhân không?
Có thể được miễn, theo Điều 3 Thông tư số 111/2013/TT-BTC của Bộ Tài chính, nếu đáp ứng đủ ba điều kiện: chỉ sở hữu duy nhất một nhà ở hoặc một thửa đất ở tại Việt Nam, đã giữ quyền sở hữu đó tối thiểu 183 ngày, và chuyển nhượng toàn bộ chứ không bán một phần. Ưu đãi thuế này không làm thay đổi hai rủi ro chính: chất lượng sống của gia đình và việc chưa có kinh nghiệm đầu tư.
Trước khi nghỉ việc để làm môi giới toàn thời gian cần chuẩn bị gì?
Cần một khoản quỹ đủ sống trong vài tháng, vì thu nhập những tháng đầu làm môi giới thường rất bấp bênh. Cách an toàn hơn là thử trước bằng vai cộng tác viên bán thời gian, vẫn giữ công việc hiện tại, để biết công việc hằng ngày của người môi giới thật ra như thế nào trước khi quyết định nghỉ hẳn.
Đang có con nhỏ thì cân nhắc việc này có khác người chưa có con không?
Có khác. Việc chuyển nhà, đổi chỗ ở hay xoay vòng mua bán ảnh hưởng trực tiếp tới việc học hành và đi lại của con cái. Gia đình đang có con nhỏ nên cân nhắc kỹ hơn, đặc biệt trong giai đoạn thị trường còn nhiều điều chưa chắc chắn, trước khi đưa tài sản duy nhất của cả nhà vào một quyết định khó đảo ngược.
Bài viết liên quan
- Tâm lý nhà đầu tư bất động sản đi qua một chu kỳ giá
- Bán nhanh đất nền bị ngộp mà không phải cắt lỗ sâu
- Chọn sản phẩm bất động sản dễ bán trước khi chạy quảng cáo
- Đầu tư bất động sản thổ cư đi qua những con sóng nào
- Quỹ dự phòng trước khi đầu tư bất động sản cần bao nhiêu
Xem video đầy đủ
Buổi gốc là một livestream dài hai mươi hai phút, đăng ngày 14 tháng 7 năm 2020. Phần lõi mình giữ lại gồm ba điều: nguyên nhân khiến nhiều người nghĩ tới việc bán nhà đang ở để lấy tiền đầu tư, hai rủi ro chính khi tài sản đem ra đánh đổi là chỗ ở duy nhất của cả nhà, và lý do mô hình mua bán xoay vòng chỉ an toàn khi đã có sẵn hai căn nhà. Phần mình khai triển thêm gồm bảng so sánh hai hướng đi, một điểm pháp lý về miễn thuế nhà ở duy nhất kèm nguồn dẫn, và toàn bộ sáu câu hỏi thường gặp.
Mấy chỗ mình cố ý không đưa lên bài, nói rõ để bạn khỏi tưởng là bỏ sót. Buổi gốc có một đoạn giới thiệu chương trình cộng tác viên theo từng quận cụ thể ở Hải Phòng và một kênh YouTube mới ra mắt lúc đó — đây là thông tin kinh doanh riêng của thời điểm năm 2020, nay không còn phù hợp để đưa vào một bài kiến thức chung. Các mức giá nhà cụ thể được nhắc trong buổi (một tỷ tám, một tỷ, sáu trăm đến tám trăm triệu) mình vẫn giữ lại làm ví dụ minh hoạ cho tỉ lệ chênh lệch giữa hai căn nhà, nhưng đây là mức giá của một trường hợp cụ thể tại một thời điểm đã sáu năm trước, không phải mức giá thị trường hiện tại.
Bài này không khuyên bạn nên hay không nên bán nhà, và không đưa ra một con số lợi nhuận nào. Nó chỉ nêu ra những câu hỏi cần trả lời trước khi đưa tài sản duy nhất của gia đình vào một quyết định khó đảo ngược. Mỗi gia đình có hoàn cảnh riêng; quyết định cuối cùng nên dựa trên tình hình thực tế của bạn, tốt nhất là có thêm góc nhìn từ người hiểu rõ thị trường nơi bạn đang sống. Đây là quan điểm cá nhân của người viết, không phải lời khuyên tài chính hay pháp lý cụ thể cho bất kỳ ai.